
Calculați costul de suflare pe unitate prin adăugarea tuturor costurilor alocate unei perioade de producție definite, apoi împărțind la containerele care trec verificările de acceptare convenite în aceeași perioadă. Includeți rășina consumată de blitz și rebuturi, electricitate, forță de muncă plătită, alocarea mașinii și a sculelor. Un preț scăzut al materialului sau un ciclu de uscare rapid înseamnă puține scăderi dacă producția acceptată.

O estimare a costului unitar ar trebui să supraviețuiască întrebărilor legate de achiziție și producție. Unde s-a dus rasina? Care metru a fost citit? Timpul inactiv plătit a contat? Câte sticle au trecut inspecția? Această metodă face să răspundă la aceste întrebări fără a pretinde că există un preț universal pe sticlă.
Începeți cu o singură limită de producție
„Cost per sticlă” este incomplet până când sticla și limita contabilă sunt denumite. Un recipient luat direct dintr-o matriță este diferit de un recipient tuns, testat pentru scurgeri și ambalat. Dacă o cotație promite unități de vânzare, numitorul ar trebui să se potrivească cu acea promisiune. Numărați unitățile acceptate la punctul de ieșire convenit și enumerați fiecare operațiune din aval plătită la numărător.
Alegeți o perioadă practică: o tură pentru o probă, o comandă întreagă pentru o serie comercială sau o lună pentru o familie stabilă de produse. Înregistrați marcajele de timp de început și de sfârșit. O tură de salarizare de opt ore poate avea șapte ore de modelare efectivă după o pauză de neproducție și o oprire. Forța de muncă și cheltuielile generale se pot aplica în continuare tuturor celor opt ore rezervate. Afișați ambele ceasuri în loc să îl selectați în liniște pe cel mai măgulitor.
Decideți ce include celula mașinii. Este alimentată rășina în extruder? Celula include compresor, răcitor, mașină de tocat, stație de tăiere și tester de scurgeri? Un cumpărător care compară două oferte are nevoie de aceeași limită pentru ambele. Dacă o fișă de cost include aer comprimat din fabrică, iar alta îl tratează ca gratuit, diferența este contabilă, nu neapărat eficiența mașinii.
Acceptarea la prima trecere este de obicei cea mai curată măsură operațională. O sticlă respinsă reprelucrată într-o parte care poate fi vândută poate fi înregistrată separat, cu costul suplimentar de reprelucrare. Nu o considerați atât o sticlă originală bună, cât și o sticlă recuperată ulterior. Piesele produse înainte de perioada, dar inspectate în timpul acesteia necesită o ajustare a deschiderii-lucrări în proces.
Mixul de produse contează. Dacă o mașină rulează containere de 500 ml, 1 L și 2 L într-o tură, o medie amestecată ascunde diferențele de material și ciclu. Înregistrați fiecare revizuire a produsului, material, culoare și matriță separat, acolo unde este posibil. Alocați costurile cu adevărat împărțite după o regulă stabilită, cum ar fi orele de mașină ocupate, mai degrabă decât să le distribuiți uniform între produsele cu cerințe diferite.
Pentru selectarea echipamentului, comparați această fișă de lucru cu cotația mașinii și domeniul său detaliat. O ofertă de achiziție identifică echipamentele și serviciile furnizate. O fișă a costurilor de producție estimează costul recurent pentru realizarea containerelor acceptate într-o configurație definită. Ei răspund la decizii legate, dar diferite.
Costul rășinii începe de la buncăr, nu de la sticla finită
Masa netă a piesei finite este doar o destinație pentru material. Extrudarea prin suflare creează, de asemenea, fulger la gât, coadă și linia de despărțire; purjarea la pornire, containerele respinse și materialul de curățare a liniilor pot adăuga pierderi suplimentare. Înmulțiți greutatea netă a sticlei cu numărul acceptat și rezultatul poate subestima rășina achiziționată. Cea mai puternică cifră provine din inventarul de deschidere cântărit, adăugări documentate și inventarul de închidere cântărit.
Masa brută pe unitate turnată = material prelucrat în timpul executării ÷ total unități turnate
Cântăriți mulaje reprezentative netăiate atunci când procesul este stabil. Separați sticla de blitzul de sus și de jos, apoi cântăriți fiecare flux. Înregistrați separat greutatea de purjare și de respingere. Dacă o râșniță revine procesului, păstrați un echilibru de masă pentru materialul recuperat; o râșniță nu transformă deșeurile într-o intrare cu cost zero. Folosește electricitate, necesită manipulare și trebuie să se încadreze în specificațiile de material aprobate.
O fișă de lucru corectă distinge rășina achiziționată de materialul circulat intern. Dacă 20 kg de tăiere sunt măcinate și ulterior introduse înapoi în lucrare, scăderea a 20 kg ca credit imediat în numerar exagerează economiile dacă materialul rămâne în stoc sau nu poate fi utilizat. Numărați inputul virgin și reciclat aprobat, inventarul de deschidere utilizabil, inventarul de închidere și orice credit verificat pentru vânzarea deșeurilor. Reprelucrarea și pierderile de contaminare au nevoie de propria lor înregistrare.
Nu tăiați întreaga greutate paraison înainte de a verifica piesa. a lui Kinggleghid de programare paraisonexplică faptul că controlul decalajului matriței poate plasa materialul la colțuri, mânere, umeri și zonele de prindere fără a îngroșa containerul plin. Ținta practică este cea mai ușoară piesă repetabilă care trece testele minime aprobate de perete și funcțional, nu cea mai ușoară probă izolată.
Această judecată necesită măsurători. Comparați o hartă a grosimii în locații fixe, greutatea părții, greutatea fulgerului, rezultatul testului de scurgere și orice test de cădere sau încărcare necesar. O greutate medie mai mică cu colțuri critice subțiri poate crește costul de respingere. Un design puțin mai greu cu un proces de trecere stabil poate costa mai puțin pe sticlă acceptată. Capturați revizuirea rețetei și lotul de rășină, astfel încât o îmbunătățire să rămână urmăribilă după o schimbare de material.
Materialul este deosebit de sensibil la numitor. Dacă consumul brut de rășină rămâne neschimbat în timp ce randamentul la prima trecere scade, costul pe unitate acceptată crește chiar înainte ca forța de muncă sau puterea să se schimbe. O plantă care înregistrează doar „kg per sticlă turnată” ratează acel efect comercial. Mențineți ambele cifre: kg per turnare brută pentru controlul procesului și kg per sticlă acceptată pentru stabilirea costurilor.
Măsurați energia electrică și timpul plătit pe aceeași cursă
Costul energiei este măsurat în kilowați-oră, nu în kilowați. O cifră de putere de catalog nu este o factură completă de electricitate. Citiți un contor la începutul și la sfârșitul perioadei, scădeți citirea de început și înmulțiți kWh măsurat cu tariful aplicabil. Dacă contorul deservește mai multe mașini, utilizați o alocare documentată sau un subcontor. Observați dacă compresorul, răcitorul de lichid, râșnița, robotul și echipamentul de inspecție se află în interiorul limitei electrice.
Recomandarea industrieiEUROMAP 46.2, „Determinarea consumului de energie legat de produs”, definește o metodă pentru o anumită mașină de turnare prin extrudare prin suflare care face un produs specific cu o matriță dată. Acea stare a produsului și a mucegaiului este lecția utilă pentru compararea costurilor. Un număr generic de energie nu poate înlocui măsurarea pentru sticla și proces destinate. Această schimbare ilustrativă nu se pretinde că urmează întreaga procedură EUROMAP.
Pentru un registru de producție, înregistrați limita contorului și perioada de funcționare stabilă a produsului. Măsurați separat energia de încălzire, de așteptare și de schimbare, dacă decizia se referă la o comandă întreagă. O scurtă eșantion stabilă descrie comportamentul în timpul producției, în timp ce o factură de comandă trebuie să absoarbă orele neproductive plătite de acea comandă. Nu aplicați o rată de kWh de funcționare stabilă perioadelor de inactivitate fără dovezi.
Costul forței de muncă plătită = ore plătite × costul orar al forței de muncă încărcate
Munca are nevoie de propria sa graniță. Doi operatori alocați plătiți pentru o tură de opt ore reprezintă 16 ore-persoană plătite, chiar dacă presa se modelează timp de șapte ore. Dacă un operator deservește și o altă linie, alocați timp documentat în loc să taxați ambele linii pentru schimbul complet. O rată de forță de muncă încărcată poate include beneficii și taxe de salarizare, dacă așa funcționează bugetele fabricii. Păstrați definiția sa consecventă între alternative.
Aerul comprimat și apa de răcire sunt ușor de omis, deoarece vin de la utilitățile comune ale uzinei. Încărcați-le o singură dată: printr-o utilizare subcontorizată, o alocare defensabilă sau o rată a taxelor generale de utilități etichetate clar. TheGhidul cerințelor de utilitate Kinggleidentifică informații despre proiect pentru a specifica. Nu poate înlocui tariful real al cumpărătorului, eficiența compresorului sau sarcina răcitorului.
Comparați energia pe unitățile acceptate, precum și cu orele de mașină. O setare mai rapidă care crește rebuturile poate scădea kWh per turnare brută, dar poate crește kWh per sticlă bună. Numărările de calitate aparțin de lângă citirile contorului, preluate din aceeași fereastră și produs. Păstrați împreună limitele contorului și înregistrarea inspecției parțiale atunci când rețeta se schimbă.
Alocați sculele, suprafața și schimbările fără dublă numărare
Utilajul nu este gratuit deoarece factura sa a fost plătită luna trecută. O matriță, o modificare a capului de matriță sau un dispozitiv specific pentru produs poate fi alocată peste volumul de planificare aprobat, orele de producție utilizabile estimate sau o rezervă documentată pe schimb. Tratamentul depinde de politica contabilă și dacă instrumentul este dedicat unui singur client. Prezentați metoda și ipoteza de viață înainte de a prezenta un rezultat per container.
Nu încărcați prețul complet de achiziție a matriței la sticlele din prima zi și apoi continuați să încărcați o alocație completă pentru scule în fiecare schimb. Nu adăugați amortizarea separată a mașinii dacă rata orară a cheltuielilor generale de mașină o conține deja. Citiți descrierile contului. „Tarifele generale” trebuie să spună dacă acoperă amortizarea, suprafața, supravegherea, întreținerea, utilitățile și finanțarea.
O fișă practică de comandă poate folosi orele de mașină rezervate pentru cheltuieli generale și o alocație fixă pentru o matriță dedicată. Dacă alocația este de 30 USD pentru o tură, cifra este o intrare contabilă, nu o afirmație despre costul fiecărei matrițe. Exemplul ilustrativ de mai jos utilizează exact această ipoteză și enumeră costurile aeriene, forța de muncă, electricitatea și sculele ca linii care nu se suprapun.
Schimbările creează două costuri. Tehnicienii petrec timp plătit instalând și demonstrând o matriță, iar celula pierde oportunitatea de a face sticle acceptate. Primul aparține muncii alocate; al doilea apare prin mai puține unități acceptate, în timp ce costul mașinii rezervate continuă. Adăugarea unei sume separate de „profit pierdut” la costul de producție poate considera capacitatea pierdută de două ori. Raportați separat contribuția pierdută, dacă cazul de afaceri o impune.
Epurarea la pornire și inspecția primară aparțin ordinii care le provoacă. O comandă scurtă poate costa mult mai mult per sticlă acceptată decât o serie lungă și stabilă cu rășină și echipamente identice. Cantitățile cotate ar trebui să fie legate de durata reală a campaniei. Dacă joburile au în comun o configurare, alocați-o printr-o regulă explicită, mai degrabă decât să o ascundeți în oricare sarcină care a rulat prima.
Întreținerea merită îngrijire similară. Întreținerea de rutină poate sta la o suprafață orară. O reparație excepțională a sculei cauzată de o anumită lucrare poate aparține direct acelei lucrări. Pentru comparații de achiziții, întrebați ce costuri de scule și piese de schimb sunt incluse în oferta furnizorului și care rămân la fabrică după punerea în funcțiune.
O regulă de alocare poate modifica costul raportat fără a modifica procesul fizic. Păstrați un tablou de bord fizic lângă fișa financiară: kg brut procesate, kWh, ore persoană plătite, ore mașini rezervate, unități turnate și unități acceptate. Aceste numărări fac ca modificările contabile ulterioare să fie auditate.
Exemplu lucrat: o schimbare ipotetică a sticlei HDPE
Fiecare număr din această secțiune este inventat pentru a arăta metoda. Nu este o ofertă Kinggle, un caz de client, o încercare de mașină, un preț curent al materialului, un tarif de utilități sau o medie a industriei. Înlocuiți ipotezele cu factura cumpărătorului, politica de salarizare și înregistrarea turelor măsurate înainte de a lua o decizie de investiție.
Să presupunem o tură plătită și rezervată de opt ore. O pauză de jumătate de oră este în afara producției planificate, iar opririle consumă încă o jumătate de oră, rămânând șapte ore de funcționare. Celula modelează 240 de sticle pe oră de funcționare, deci producția brută este de 1.680. Randamentul la prima trecere este de 95%, dând 1.596 de sticle acceptate și 84 de rebuturi. Numitorul costului este 1.596, nu 1.680.
Să presupunem că fiecare model folosește 100 g de HDPE înainte de tăiere. Masa totală prelucrată este de 168 kg sau 24 kg pe oră de funcționare. Corpul finit al sticlei cântărește 80 g, așa că diferența este de 33,6 kg de tăiere teoretică pe toate mulaje. Cele 84 de rebuturi conțin și 6,72 kg de material pentru caroserie finită. Aceste cifre arată unde au mers 168 kg; nu sunt achiziții de rășină în plus.
| Intrare | Ipoteza sau rezultat | Verificați cu |
|---|---|---|
| Schimb plătit / rezervat | 8 ore | Salarizare și rezervare |
| Timp de rulare | 7 ore | Jurnal marcat de timp |
| Rata bruta | 240 muluri/oră de funcționare | Contor și timp |
| Brut turnat | 1.680 de sticle | Număr împăcat |
| Acceptare la prima trecere | 95%; 1.596 bun; 84 respins | Jurnalul de inspecție |
| Masa brută / netă | 100 g / 80 g | Probele cântărite |
| Încărcat cu rășină | 168 kg; nici un credit de resturi | Stoc emis și de închidere |
Apoi presupuneți că HDPE proaspăt costă 1,30 USD/kg și toate cele 168 kg sunt taxate pentru această tură. Un contor dedicat înregistrează 120 kWh, facturat la o valoare ilustrativă de 0,12 USD/kWh. Doi operatori alocați sunt plătiți pentru opt ore la un ipotetic încărcat de 18 USD per persoană-oră. Fabrica rezervă opt ore de mașină la o taxă generală presupusă de 25 USD/oră care exclude în mod expres electricitatea, acești operatori, uneltele și alocația separată pentru utilități/consumabile.
| Linia de cost | Aritmetică | USD/shift |
|---|---|---|
| HDPE proaspăt | 168 kg × 1,30 USD/kg | 218,40 USD |
| Electricitate | 120 kWh × 0,12 USD/kWh | 14,40 USD |
| Manopera repartizata | 2 persoane × 8 h × 18 USD/h | 288,00 USD |
| Masina/fabrica deasupra capului | 8 h rezervate × 25 USD/h | 200,00 USD |
| Alocarea sculelor | Indemnizație de schimb asumată | 30,00 USD |
| Aer, apă și consumabile | Indemnizație separată asumată | 20,00 USD |
| Costul total al schimbului | Șase costuri adăugate | 770,80 USD |
| Cost pe sticla acceptata | 770,80 USD ÷ 1.596 | 0,483 USD |
Rotunjirea 0,48296 USD la 0,483 USD este adecvată pentru această demonstrație. Nu înseamnă că ipotezele sunt exacte cu o zecime de cent. Într-un citat real, păstrați precizia deplină în registrul de lucru, apoi prezentați un rezultat rotunjit sensibil cu ipotezele sale înregistrate alături.
Exemplul exclude ambalarea, transportul, taxa pe vânzări, taxele financiare, datoria neperformantă și marja de profit. Adăugați-le numai dacă întrebarea de afaceri necesită un preț de vânzare livrat, mai degrabă decât un cost de producție definit. Indicați în mod explicit orice credit de revânzare vechi, susținut de o înregistrare reală de recuperare sau un acord de preț.
Cel mai mic preț de intrare poate să nu facă cea mai ieftină sticlă bună
O fișă de cost devine utilă atunci când expune decizia care schimbă răspunsul. Mențineți fiecare cost ipotetic al schimbării și numărul brut mai sus constant, dar randamentul la prima trecere mai mic de la 95% la 90%. Producția acceptată scade de la 1.596 la 1.512. Același schimb de 770,80 USD costă acum aproximativ 0,510 USD per sticlă acceptată. Adică aproximativ 0,027 USD mai mult pe sticlă bună fără o creștere a facturii cu rășină sau a forței de muncă pe oră.
Restabiliți un randament de 95% și imaginați-vă o reducere de 0,10 USD/kg la rășină. Cele 168 kg de material economisesc 16,80 USD în schimb, sau aproximativ 0,011 USD per sticlă acceptată. Conform acestor ipoteze specifice, pierderea a cinci puncte procentuale din randament costă mai mult decât economisirea reducerii la rășină. Aceasta este o comparație de scenarii, nu o afirmație despre fiecare fabrică de suflare. Rezultatul depinde de costurile locale și de mecanismul real al defectelor.
| Scenariu | Număr acceptat | Costul schimburilor | Cost/bun sticla |
|---|---|---|---|
| Baza: randament 95%. | 1.596 | 770,80 USD | 0,483 USD |
| Randament de 90%, alte intrări neschimbate | 1.512 | 770,80 USD | 0,510 USD |
| Randament 95%, rășină cu 0,10 USD/kg mai ieftină | 1.596 | 754,00 USD | 0,472 USD |
Îmbunătățirea randamentului nu este automat gratuită. Un ciclu mai lent, o piesă mai grea sau o inspecție suplimentară ar putea îmbunătăți calitatea în timp ce crește costurile. Testul corect modifică împreună intrările reale ale procesului, apoi recalculează producția acceptată și costul total alocat. Nu luați o îmbunătățire a ratei de respingere dintr-o încercare și o îmbunătățire a ratei ciclului de la altul, apoi combinați-le ca și cum ar fi avut loc într-o singură cursă.
Alte sensibilități aparțin aceleiași foaie. La un număr acceptat fix, timpul rezervat suplimentar adaugă costul mașinii și potențial forță de muncă. La o producție brută fixă, un paraison mai greu crește utilizarea rășinii. La o durată fixă de schimb, răcirea mai lungă poate reduce producția brută. Fiecare legătură ar trebui măsurată. a lui Kinggleghid de optimizare a timpului de cicluexplică de ce este importantă găsirea pasului de limitare real înainte de a cere operatorilor să ruleze mai repede.
Când comparați echipamentul, rulați modelul la același desen al sticlei, specificația rășinii, testul de acceptare și programul anual. Utilizați un interval pentru intrări incerte în loc de o singură estimare sigură. Un caz conservator, cu mai multe opriri și o acceptare mai mică poate dezvălui dacă un proiect încă funcționează. Acest lucru este mai util decât un „cost tipic pe sticlă” fără sursă copiat dintr-un alt produs.
Ce pot spune specificațiile Kinggle KGB2L unui model de cost
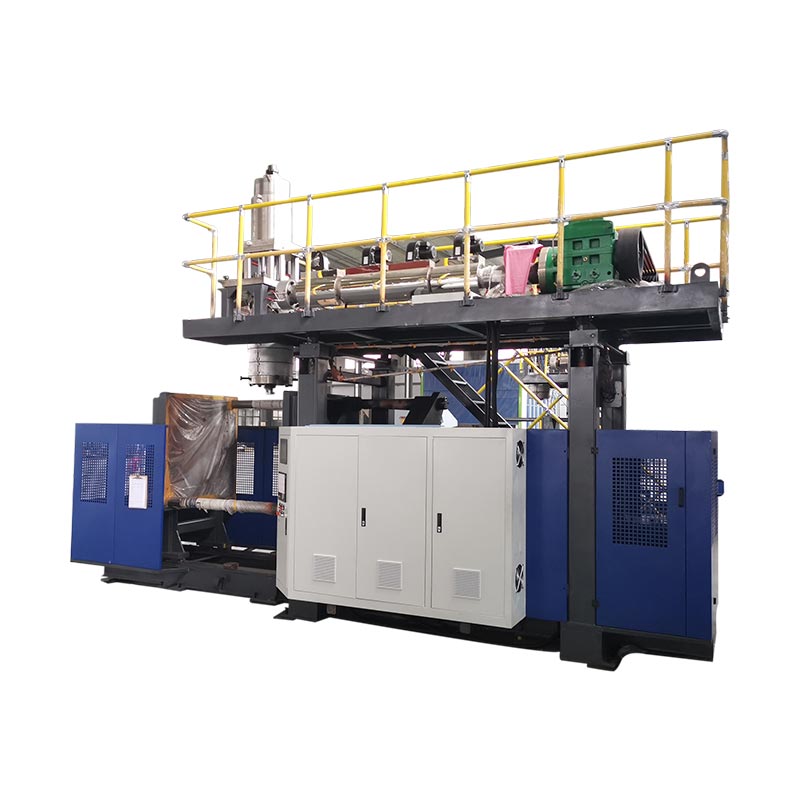
a lui KingglePagina de produs KGB2L 2L cu o singură stațieidentifică capacitatea maximă a containerului de 2 L, un câmp de 600 PC/HR etichetat în mod explicit „Ieșire (ciclu uscat),” un câmp cu capacitate de topire HDPE de 30 kg/h și un câmp „consum mediu de energie” de 12–18 kW. Acestea sunt specificații publicate. Ele nu denumesc sticla, matriță, calitatea materialului, limita de utilitate sau producția acceptată necesară pentru costul unitar real.
Exemplul ipotetic folosește 24 kg/h de material brut pe parcursul a șapte ore de funcționare, sub valoarea de 30 kg/h a capacității de topire HDPE publicată pe pagina KGB2L. Aceasta este doar o verificare preliminară a debitului. Nu dovedește că această sticlă, mucegai și rețetă pot susține 240 de sticle brute pe oră, pot ajunge la o acceptare de 95% sau se potrivesc cu orice configurație specifică KGB2L.
De asemenea, 120 kWh din exemplu este o citire inventată a contorului pe o perioadă de cost stabilită. Nu este derivat din sau validat de câmpul 12–18 kW din catalogul KGB2L decât dacă timpul de măsurare și limita echipamentului se potrivesc. O cifră de putere kW înmulțită cu orele presupuse poate analiza un buget, dar nu este un rezultat de contor pentru o linie instalată.
Nu introduceți 600 PC/HR ca rezultat vânzător.Pagina produsului îl numește o figură cu ciclu uscat. Extrudarea rășinii, formarea paraisonului, suflarea, răcirea, îndepărtarea, tăierea și inspecția afectează numărul real. Calculați rata acceptată cu matrița și produsul ales, apoi verificați cererea brută de rășină în raport cu specificațiile aplicabile de producție.
Specificațiile mașinii încă îngustează echipamentele candidate și arată ce necesită o încercare specifică produsului sau explicații furnizorului. Solicitați aranjamentul real al capului matriței, cavitățile dorite, învelișul matriței, domeniul de aplicare și condițiile de testare acceptate. Păstrați răspunsurile cu fișa de cost în loc să copiați o valoare de catalog într-o celulă financiară fără eticheta acesteia.
Cea mai puternică întrebare de achiziție este dacă mașina fabrică containerul aprobat în mod repetat la producția acceptată necesară pentru comandă. a lui Kinggleghid de testare de acceptare din fabricăstabilește dosarul necesar pentru a apăra un rezultat și o concluzie de calitate. Un model de cost este doar la fel de puternic ca acel record de producție.
Construiți fișa de cost înainte de a aproba o estimare a producției
O fișă de lucru utilă este suficient de scurtă pentru a fi completată de un supervizor în timpul unei rulări și suficient de precisă pentru ca finanțele să poată fi auditată ulterior. Puneți identitatea produsului, revizuirea matriței, lotul de rășină și moneda în partea de sus. Apoi etichetați valorile sursei ca măsurate, valoarea documentată a facturii/statului de plată sau presupunere. O celulă fără sursă nu ar trebui să devină în tăcere un rezultat promis pentru client.
- Definiți acceptarea.Înregistrați desenul, criteriile de testare și dacă numărarea are loc după turnare, tăiere, testare de scurgere sau ambalare.
- Timpul de înregistrare.Capturați orele rezervate, planificate și de funcționare, opriri, timp de pornire și schimbare cu marcaje temporale.
- Reconciliază materialul.Se cantaresc rasina emisa si ramasa; înregistrați curățarea, tăierea, respingerile, re-macinarea aprobată și creditul verificat pentru deșeuri.
- Citiți contoarele și personalul.Înregistrați citirile de energie electrică, echipamentele din limita contorului, orele-persoană plătite și alocarea de utilități partajate.
- Alocați costurile o dată.Introduceți material documentat, energie, forță de muncă, cheltuieli generale ale mașinii, alocarea matriței și consumabile; verificați dacă există duplicate.
- Numărați sticlele acceptate.Reconciliați numărul brut, respingerile, reprelucrarea și lucrul în proces, apoi împărțiți costul atribuit la numărul acceptat.
- Testați decizia.Recalculați cu randament mai mic, opriri mai lungi, paraison mai grea și comandă mai scurtă. Enumerați ipotezele care necesită dovezi ale procesului.
Definiția de acceptare ar trebui să călătorească cu numărul. „0,483 USD per sticlă” nu este transferabil; „0,483 USD per sticlă tăiată acceptată în acest registru ipotetic de opt ore” este interpretabil. O fabrică reală ar trebui să-și înlocuiască datele și să precizeze dacă rezultatele includ manipularea în amonte, inspecția în aval, ambalarea și utilitățile partajate.
Reconciliați înainte de prezentarea rezultatelor: piesele turnate acceptate plus respinse plus nerezolvate ar trebui să explice numărul brut. Stocul inițial plus adăugările minus stocul de închidere și transferurile documentate ar trebui să explice rășina consumată. Intervalele contorului trebuie să coincidă cu perioada de producție sau să fie alocate în mod transparent. Dacă acele verificări eșuează, remediați înregistrarea înainte de a dezbate banii în costul unitar final.
Perspectiva fabricii este în acele verificări. O sticlă de probă poate arăta geometria; o rulare cronometrată și cântărită arată dacă un proces este repetabil și economic. Păstrați împreună rețeta de bază, setările, rezultatele inspecției și raportul de încercare. Dacă un furnizor revizuiește o estimare a costurilor, întrebați ce ipoteză s-a schimbat: producția acceptată, masa brută, energie, volumul forței de muncă, scule sau cheltuieli generale.
Solicitați o mașină specifică produsului și o evaluare a costurilor
Trimiteți Kinggle desenul sau eșantionul sticlei, calitatea materialului, greutatea țintă, orele de producție planificate, ținta de producție acceptată și cerințele de inspecție. Solicitați echipei să identifice configurația adecvată și dovezile încă necesare pentru o estimare a costurilor susținute. Prețurile locale ale rășinii, tarifele, salariile și cheltuielile generale ar trebui să provină din evidențele cumpărătorului.
UtilizarePagina oficială de contact a lui Kinggle. Listează Ningbo Kinggle Machinery Co., Ltd., orașul Yuyao, Ningbo, Zhejiang, China,sales@kinggle.comşi+86-574-87103665. Nicio mărturie a clienților sau un rezultat al proiectului neverificat nu a fost adăugat aici.
Întrebări frecvente
Aceste răspunsuri folosesc aceleași limite ca și foaia de lucru. Pentru un alt proces, produs sau politică contabilă, redenumiți numitorul și ajustați liniile de cost înainte de a compara rezultatele.
Cum se calculează costul de suflare pe unitate?
Adăugați material, utilități măsurate, forță de muncă plătită, cheltuieli generale ale mașinii care nu se suprapun, alocarea sculelor și alte costuri de producție alocate pentru o perioadă definită. Împărțiți acest total la containerele acceptate la un punct de inspecție declarat în aceeași perioadă. Păstrați înregistrarea de intrare, astfel încât calculul să poată fi verificat și repetat.
Ar trebui să fie luate în calcul sticlele flash și respinse în costul materialului?
Da. Materialul consumat pentru fabricarea sticlelor flash și respinse aparține bilanțului de rășină al perioadei. Nu adăugați din nou aceeași rășină ca taxă separată pentru deșeuri după ce costul de achiziție este inclus. Înregistrați separat măcinarea aprobată, stocul rămas și creditul de revânzare verificat, astfel încât recuperarea să nu devină o reducere neacceptată.
Poate fi folosită rata ciclului uscat al unei mașini pentru a estima costul sticlei?
Doar ca referință mecanică limitată. O rată a ciclului uscat nu dovedește producția de turnare, răcire, tăiere sau acceptată a produsului. Pagina Kinggle KGB2L etichetează cifra sa de 600 PC/HR ca ciclu uscat. Utilizați o execuție specifică produsului sau un scenariu clar declarat pentru numitorul de cost și păstrați datele din catalog separat de rezultatele măsurate.
Costul energiei electrice se bazează pe kW sau kWh?
Utilizați kWh consumați în perioada definită și înmulțiți cu tariful de energie electrică aplicabil. kW descrie puterea, în timp ce kWh descrie energia utilizată în timp. Identificați dacă contorul include numai mașina de suflat sau și compresorul, sistemul de răcire, polizorul, robotul și echipamentul de inspecție. Adăugați utilități partajate o dată, folosind o alocare documentată.
Care este cea mai rapidă modalitate fiabilă de a reduce costul pe sticlă bună?
Nu există o primă pârghie universală. Reconciliați bilanțul de masă și jurnalul de respingere, apoi identificați cea mai mare pierdere evitabilă. Un profil paraison stabil, blocajul de răcire corectat sau eșecul rezolvat la testul de scurgere poate ajuta mai mult decât o reducere mică de rășină, dar o modificare trebuie să treacă testele aprobate de produs și să fie evaluată în funcție de producția acceptată și de costul total din aceeași serie.
Limita sursei: paginile cu linkuri Kinggle acceptă specificațiile citate, detaliile companiei și metodele conexe. EUROMAP 46.2 acceptă măsurarea energiei specifice produsului. Toate prețurile, ratele, ponderile, randamentele și costurile de exemplu lucrat sunt intrări editoriale ipotetice.